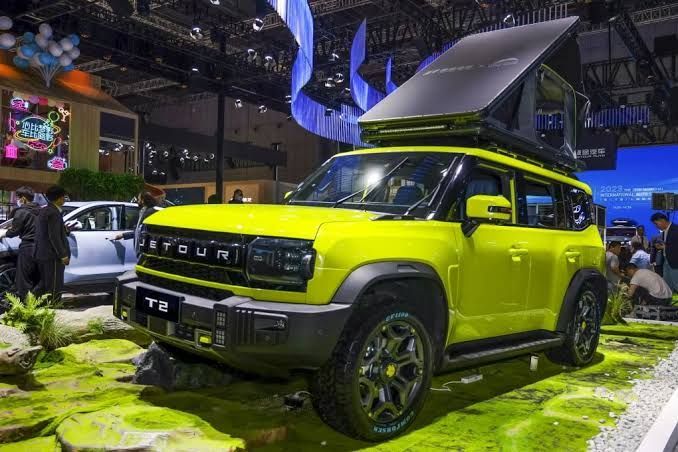
Quais são as modalidades de financiamento para comprar um SUV Jetour 0km?
O comprador de um Jetour 0km encontra basicamente três caminhos: o CDC (Crédito Direto ao Consumidor), modalidade mais comum e direta; o leasing (arrendamento mercantil), com opção de compra ao final do contrato; e o consórcio, sem juros, mas com contemplação por sorteio ou lance.
Cada um tem um perfil de uso diferente, e a escolha ideal depende do seu prazo, da urgência em retirar o carro e de como você organiza seu orçamento.
Como funciona o CDC (Crédito Direto ao Consumidor)?
No CDC, a instituição financeira paga o valor à concessionária e você assume parcelas fixas mensais até a quitação total. O veículo fica alienado como garantia até o fim do contrato.
É a modalidade mais utilizada para comprar um carro 0km porque permite sair com o veículo imediatamente, com prazos que costumam chegar a até 60 meses. Quanto maior a entrada, menor tende a ser o valor da parcela e, em muitos casos, a taxa de juros aplicada.
Vale a pena considerar leasing ou consórcio para o Jetour 0km?
O leasing funciona como um arrendamento: você paga parcelas mensais e, ao final do contrato, pode optar por comprar o veículo pelo valor residual garantido, devolvê-lo ou renovar.
É uma modalidade mais comum para pessoas jurídicas, já que a parcela pode ser tratada como despesa dedutível. Já o consórcio não cobra juros, apenas uma taxa de administração, mas a liberação da carta de crédito depende de sorteio ou lance por isso, costuma fazer mais sentido para quem tem flexibilidade de prazo e não precisa do carro de forma imediata.
Qual documentação é necessária para financiar um SUV Jetour 0km?
De forma geral, os bancos e financeiras pedem RG e CPF, comprovante de residência atualizado, comprovante de renda (holerite, declaração de Imposto de Renda ou extratos bancários para autônomos) e comprovação de estado civil. Para financiamento em nome de empresa (PJ), também entram documentos como contrato social, CNPJ e comprovação de faturamento. Ter essa documentação organizada antes da visita à concessionária agiliza bastante a análise de crédito.
Como simular o financiamento antes de fechar negócio?
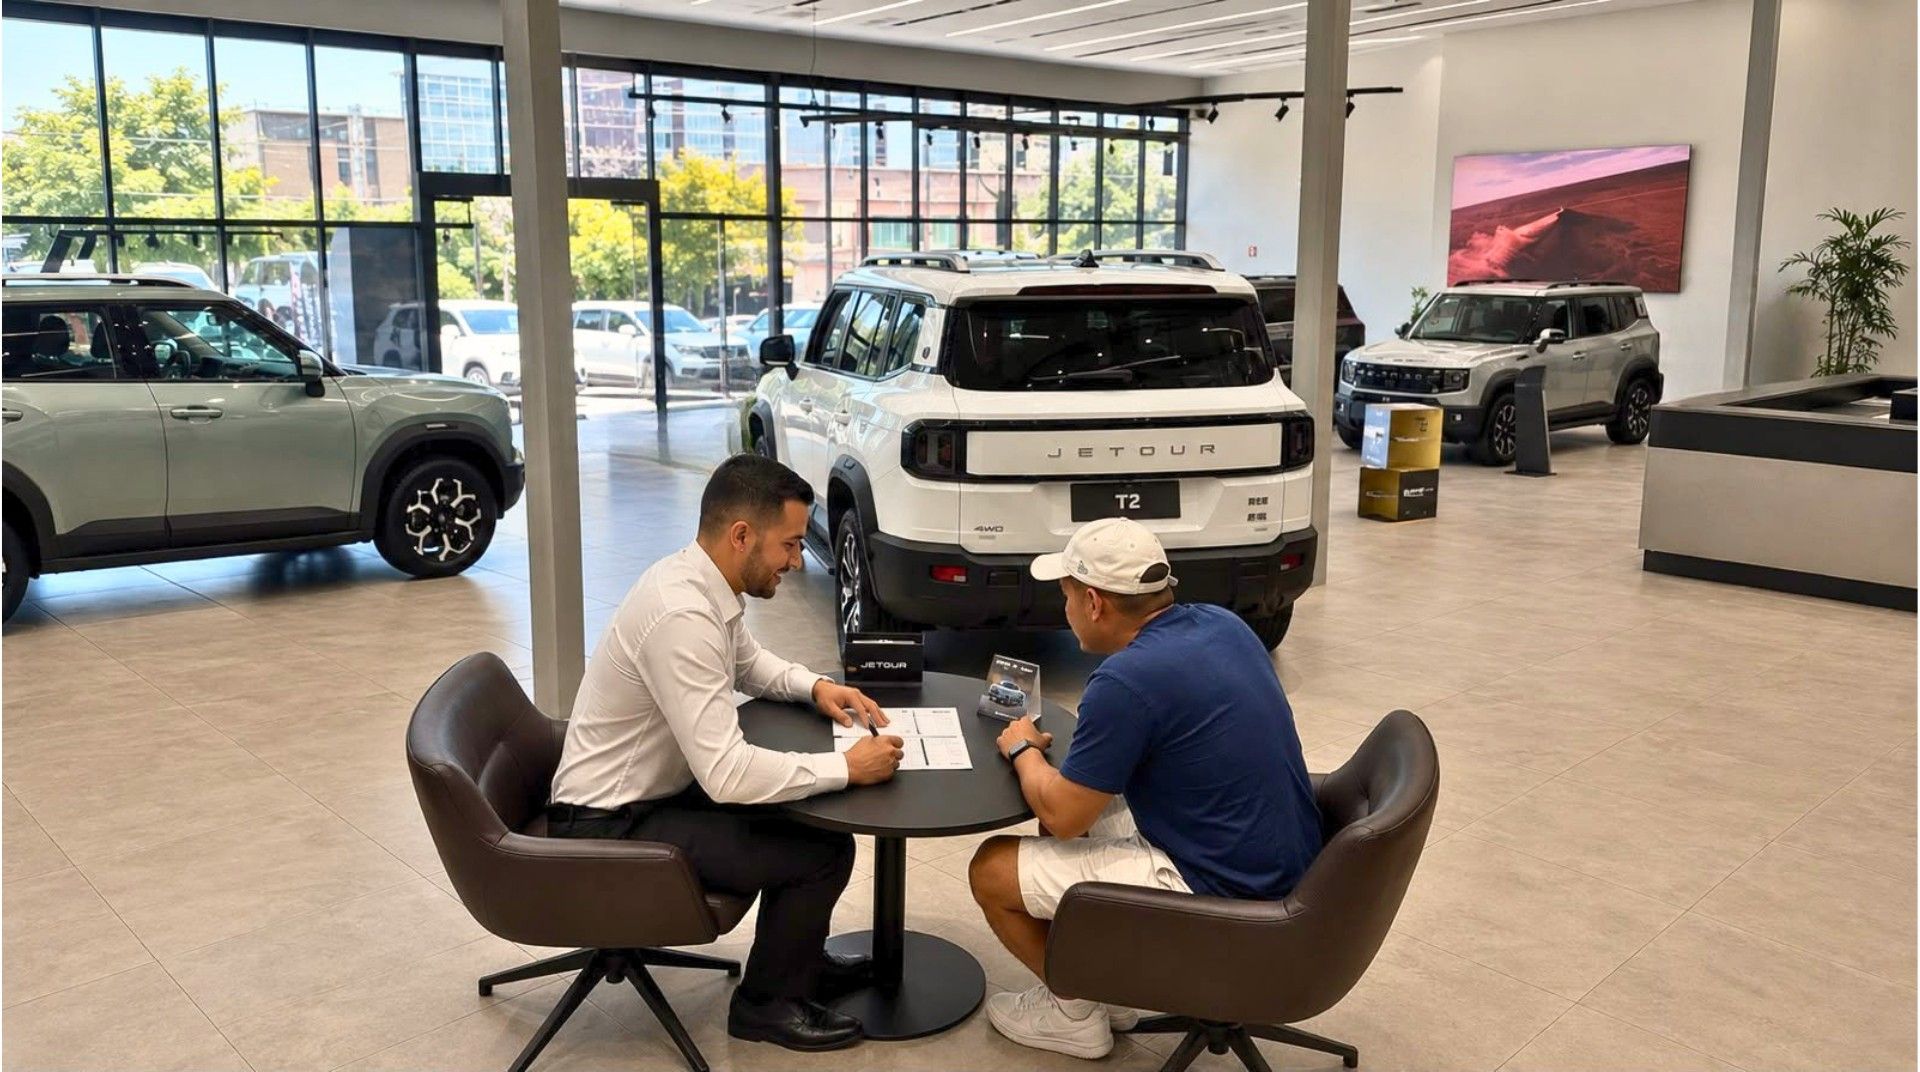
O ideal é simular com um consultor da concessionária, informando o valor de entrada que você tem disponível, o prazo desejado e uma referência de renda. Assim é possível comparar não só o valor da parcela, mas o CET (Custo Efetivo Total) de cada proposta, que reúne juros, tarifas e demais encargos em um único indicador o número mais confiável para comparar diferentes ofertas de financiamento.
O que influencia a aprovação e a taxa de juros do financiamento?
A aprovação e a taxa aplicada dependem principalmente do seu histórico de crédito (score e situação em órgãos como Serasa e SPC), da comprovação de renda, do valor de entrada e do prazo escolhido prazos mais longos costumam elevar o custo total, mesmo com parcelas menores. O relacionamento prévio com a instituição financeira também pode influenciar as condições oferecidas.
Quer simular o financiamento do seu Jetour com condições personalizadas? Fale com um consultor da Jetour Euroville e descubra qual modalidade se encaixa melhor no seu perfil.
Perguntas frequentes
Posso financiar 100% do valor do Jetour 0km? Depende da modalidade escolhida e da sua análise de crédito. Alguns bancos financiam o valor integral, mas dar uma entrada costuma reduzir a parcela e melhorar a taxa oferecida.
Qual é o prazo máximo para financiar um Jetour 0km? No CDC tradicional, o prazo costuma chegar a até 60 meses, mas o prazo ideal depende do valor da parcela que cabe no seu orçamento.
O consórcio é mais barato que o financiamento tradicional? Não tem juros, mas cobra taxa de administração ao longo do contrato. Dependendo do prazo e da forma de contemplação, o custo total pode ficar próximo ou até superior ao de um CDC.
Preciso dar entrada para financiar um SUV Jetour? Não é obrigatório em todas as modalidades, mas uma entrada maior costuma resultar em parcelas menores e condições mais competitivas.
Onde posso simular o financiamento do meu Jetour? Diretamente na Jetour Euroville, com um de nossos consultores, que apresenta as condições vigentes para o seu perfil.